
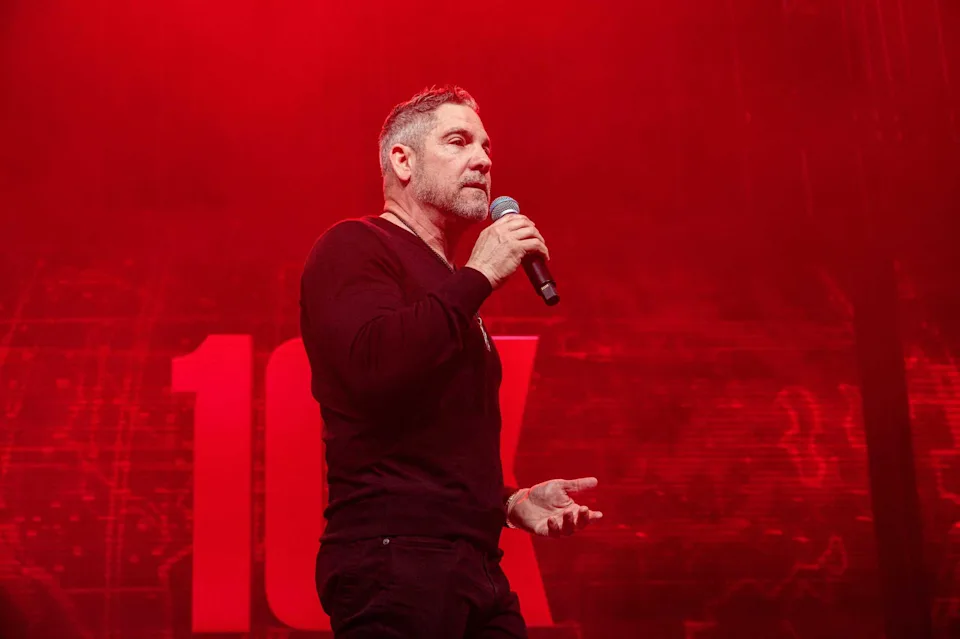
نيويورك – (رياليست عربي). أثارت تصريحات المستثمر العقاري الأميركي غرانت كاردون جدلاً بشأن حجم المدخرات اللازمة لتحقيق الاستقلال المالي، بعدما اعتبر أن امتلاك مليون دولار لم يعد كافياً لوصف الشخص بالثري، داعياً إلى استهداف ثروة لا تقل عن 10 ملايين دولار.
واستند كاردون، في مقطع نشره عام 2024 على منصة «تيك توك»، إلى تراجع القوة الشرائية للدولار منذ عام 1960. ووفق حسابات مؤشر أسعار المستهلك الأميركي، فإن مليون دولار في ذلك العام يعادل نحو 11.4 مليون دولار في أكتوبر 2026.
لكن تقريراً نشره موقع «24/7 وول ستريت» في 22 نوفمبر 2026 أوضح أن صحة هذه المقارنة لا تعني بالضرورة أن جميع المتقاعدين يحتاجون إلى 10 ملايين دولار لضمان الاستقرار المالي. 24/7 Wall St.+1
ويعتمد التقرير على قاعدة مالية شائعة تعرف باسم «قاعدة 4%»، تقوم على سحب 4% من المحفظة الاستثمارية خلال السنة الأولى من التقاعد، ثم تعديل المبلغ وفق التضخم في السنوات التالية.
وبناء على هذه القاعدة، يمكن لمحفظة تبلغ قيمتها مليون دولار توفير نحو 40 ألف دولار سنوياً في البداية، مقارنة بمتوسط إنفاق سنوي للأسر الأميركية بلغ 81,905 دولارات عام 2025.
ويشير التقرير إلى أن تحديد المدخرات المطلوبة يجب أن يأخذ في الاعتبار معاشات الضمان الاجتماعي والتقاعد وأي مصادر دخل أخرى، ثم حساب الفجوة المتبقية بين الإيرادات والنفقات.
فعلى سبيل المثال، تحتاج أسرة تسعى إلى توفير 40 ألف دولار إضافية سنوياً إلى محفظة استثمارية تبلغ نحو مليون دولار وفق قاعدة 4%، بينما تحتاج أسرة أخرى تتطلب نفقاتها 100 ألف دولار إضافية إلى نحو 2.5 مليون دولار.
وفي المقابل، يمكن لمحفظة بقيمة 10 ملايين دولار أن توفر سحباً أولياً قدره 400 ألف دولار سنوياً، وهو مستوى يتجاوز احتياجات معظم الأسر المتقاعدة.
ولا تمثل قاعدة 4% ضماناً لاستمرار المدخرات، إذ تتأثر نتائجها بعوائد الاستثمار والتضخم والضرائب وطول فترة التقاعد.
وتبرز أهمية النقاش في التمييز بين امتلاك ثروة كبيرة وتحقيق الأمان المالي، خصوصاً مع ارتفاع تكاليف المعيشة وتزايد الحاجة إلى التخطيط المبكر للتقاعد.